Domain shirt-online-shop.de kaufen?
Wir ziehen mit dem Projekt
shirt-online-shop.de um.
Sind Sie am Kauf der Domain
shirt-online-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain shirt-online-shop.de kaufen?
Sind Online-Banken gefährlich?
Online-Banken sind nicht per se gefährlich, aber wie bei jeder anderen Form des Online-Bankings gibt es auch hier Risiken. Es ist wichtig, dass man sich für eine seriöse und vertrauenswürdige Online-Bank entscheidet, die angemessene Sicherheitsmaßnahmen zum Schutz der Kundendaten und Transaktionen implementiert hat. Es ist auch ratsam, sich über die Sicherheitsvorkehrungen der Bank zu informieren und sicherzustellen, dass man sich bewusst ist, wie man sich selbst vor Phishing-Angriffen und anderen Betrugsversuchen schützen kann. **
Welche Dienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Bargeldeinzahlungen und -auszahlungen sowie Schecks und Überweisungen an. Zudem können sie oft komplexere Finanzprodukte wie Hypotheken und Unternehmenskredite anbieten. Online-Banken hingegen bieten meist niedrigere Gebühren, bessere Zinssätze für Sparkonten und eine rund um die Uhr verfügbare Online-Plattform für Bankgeschäfte. **
Ähnliche Suchbegriffe für Die-Stornierungsbefugnis-der-Banken
Top-Angebote
Produkte zum Begriff Die-Stornierungsbefugnis-der-Banken:
-
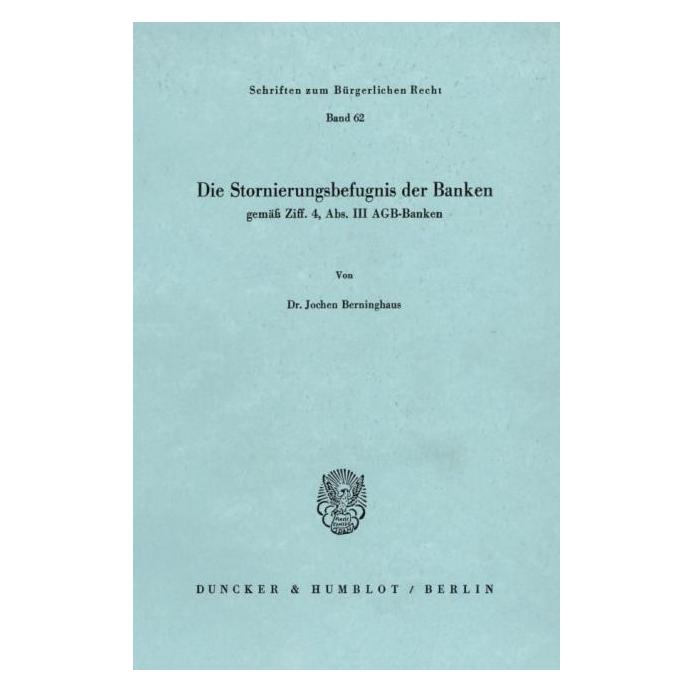
Die Stornierungsbefugnis der Banken gemäß Ziff. 4, Abs. III AGB-Banken., Taschenbuch von Jochen Berninghaus, Duncker & Humblot, 978-3-428-04734-5Die Stornierungsbefugnis Der Banken Gemäß Ziff. 4, Abs. Iii Agb-banken., Taschenbuch Von Jochen Berninghaus, Duncker & Humblot, 978-3-428-04734-5, Seitenanzahl: 16049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neiße, Thomas: Tanz der BankenTanz der Banken , Ein Wirtschaftskrimi , Ladestationen & Wallboxen > Ladestationen & -geräte , Auflage: 2. Auflage, Erscheinungsjahr: 20220207, Produktform: Kartoniert, Autoren: Neiße, Thomas, Edition: NED, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 372, Keyword: Finanzen; Profit; Profitgier; Bankenbranche; Banker; Auftragsmord; Bankenübernahme; Bank; Konkurrenzkampf; Krimi; Investmentbank, Fachschema: Deutsche Belletristik / Kriminalroman, Fachkategorie: Thriller / Spannung, Warengruppe: HC/Belletristik/Kriminalromane, Fachkategorie: Kriminalromane und Mystery, Thema: Nervenkitzeln, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: R.G.Fischer Verlag GmbH, Verlag: R.G.Fischer Verlag GmbH, Verlag: Fischer, R.G., Verlag GmbH, Länge: 211, Breite: 145, Höhe: 32, Gewicht: 505, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Vorgänger: 2706709, Vorgänger EAN: 9783830118299, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die neue Welt der Banken, Fachbücher von Andreas PfingstenIm Mittelpunkt dieses Sammelbandes stehen die zukünftigen Perspektiven der Bankwirtschaft vor dem Hintergrund der Einführung der Europäischen Bankenunion. Neben der Sorge vor einer Überregulierung der Banken im Euroraum macht die andauernde Niedrigzinssituation die Erzielung der zur Kostendeckung und Stärkung der Kapitaldecke nötigen Überschüsse zu einer weiteren Herausforderung. Die demografische Entwicklung reduziert die Kundenzahlen, während die Digitalisierung die FinTechs als zusätzliche Wettbewerber stärkt. Wie Kreditinstitute mit dieser Situation umgehen und wie die Welt der Banken zukünftig aussehen wird, behandeln die Beiträge in diesem Band. Sie beruhen auf Vorträgen führender Praktiker der Münsteraner Bankentage 2015.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
-
Welche Arten von Bankdienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Ein- und Auszahlungen sowie Schecks und Überweisungen an. Online-Banken bieten hauptsächlich digitale Dienstleistungen wie Online-Banking, mobile Apps und schnelle Überweisungen an. Beide Arten von Banken bieten jedoch üblicherweise Konten, Kredite, Sparprodukte und Investitionsmöglichkeiten an. **
-
Was sind die Nachteile von Direktbanken/Online-Banken?
Ein Nachteil von Direktbanken/Online-Banken ist, dass es keine persönliche Beratung vor Ort gibt. Kunden müssen ihre Fragen und Anliegen telefonisch oder per E-Mail klären. Zudem können manche Menschen das Fehlen einer physischen Filiale als unsicher oder unzuverlässig empfinden. Ein weiterer Nachteil ist, dass es bei einigen Direktbanken/Online-Banken Einschränkungen bei den angebotenen Produkten und Dienstleistungen geben kann. **
-
Sollte man online shoppen oder im Laden einkaufen?
Die Entscheidung, ob man online shoppen oder im Laden einkaufen sollte, hängt von verschiedenen Faktoren ab. Online-Shopping bietet oft eine größere Auswahl und Bequemlichkeit, während der Einkauf im Laden ein persönlicheres Erlebnis und die Möglichkeit bietet, Produkte vor dem Kauf zu sehen und anzufassen. Letztendlich kommt es auf die individuellen Vorlieben und Bedürfnisse an. **


Wie hoch ist die Eigenkapitalquote der Banken?
Wie hoch ist die Eigenkapitalquote der Banken? Die Eigenkapitalquote ist ein wichtiger Indikator für die finanzielle Stabilität einer Bank. Sie gibt an, wie viel Eigenkapital eine Bank im Verhältnis zu ihren Gesamtkapital hat. Eine hohe Eigenkapitalquote bedeutet, dass eine Bank weniger abhängig von Fremdkapital ist und somit besser gegen finanzielle Risiken geschützt ist. In der Regel wird eine Eigenkapitalquote von mindestens 8-10% als angemessen angesehen, um eine Bank als stabil zu betrachten. Es ist wichtig, dass Banken ausreichend Eigenkapital halten, um mögliche Verluste abzufedern und die Einlagen der Kunden zu schützen. **
Wie unterscheiden sich traditionelle Banken und Online-Banken in Bezug auf ihre Dienstleistungen und Kundenbetreuung?
Traditionelle Banken haben physische Filialen, während Online-Banken nur über digitale Plattformen verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinssätze, während traditionelle Banken persönlichere Beratung und Unterstützung vor Ort bieten. Online-Banken sind oft rund um die Uhr verfügbar, während traditionelle Banken nur zu bestimmten Öffnungszeiten erreichbar sind. **
Top-Angebote
Produkte zum Begriff Die-Stornierungsbefugnis-der-Banken:
-
Duncker & Humblot Die Stornierungsbefugnis der Banken gemäss Ziff. 4, Abs. III AGB-Banken. (Deutsch, Softcover, Jochen Berninghaus) (55340211)Duncker & Humblot Die Stornierungsbefugnis der Banken gemäss Ziff. 4, Abs. III AGB-Banken. (Deutsch, Softcover, Jochen Berninghaus) (55340211)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Stornierungsbefugnis der Banken gemäß Ziff. 4, Abs. III AGB-Banken., Taschenbuch von Jochen Berninghaus, Duncker & Humblot, 978-3-428-04734-5Die Stornierungsbefugnis Der Banken Gemäß Ziff. 4, Abs. Iii Agb-banken., Taschenbuch Von Jochen Berninghaus, Duncker & Humblot, 978-3-428-04734-5, Seitenanzahl: 16049,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neiße, Thomas: Tanz der BankenTanz der Banken , Ein Wirtschaftskrimi , Ladestationen & Wallboxen > Ladestationen & -geräte , Auflage: 2. Auflage, Erscheinungsjahr: 20220207, Produktform: Kartoniert, Autoren: Neiße, Thomas, Edition: NED, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 372, Keyword: Finanzen; Profit; Profitgier; Bankenbranche; Banker; Auftragsmord; Bankenübernahme; Bank; Konkurrenzkampf; Krimi; Investmentbank, Fachschema: Deutsche Belletristik / Kriminalroman, Fachkategorie: Thriller / Spannung, Warengruppe: HC/Belletristik/Kriminalromane, Fachkategorie: Kriminalromane und Mystery, Thema: Nervenkitzeln, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: R.G.Fischer Verlag GmbH, Verlag: R.G.Fischer Verlag GmbH, Verlag: Fischer, R.G., Verlag GmbH, Länge: 211, Breite: 145, Höhe: 32, Gewicht: 505, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Vorgänger: 2706709, Vorgänger EAN: 9783830118299, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Online-Banken gefährlich?
Online-Banken sind nicht per se gefährlich, aber wie bei jeder anderen Form des Online-Bankings gibt es auch hier Risiken. Es ist wichtig, dass man sich für eine seriöse und vertrauenswürdige Online-Bank entscheidet, die angemessene Sicherheitsmaßnahmen zum Schutz der Kundendaten und Transaktionen implementiert hat. Es ist auch ratsam, sich über die Sicherheitsvorkehrungen der Bank zu informieren und sicherzustellen, dass man sich bewusst ist, wie man sich selbst vor Phishing-Angriffen und anderen Betrugsversuchen schützen kann. **
-
Welche Dienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Bargeldeinzahlungen und -auszahlungen sowie Schecks und Überweisungen an. Zudem können sie oft komplexere Finanzprodukte wie Hypotheken und Unternehmenskredite anbieten. Online-Banken hingegen bieten meist niedrigere Gebühren, bessere Zinssätze für Sparkonten und eine rund um die Uhr verfügbare Online-Plattform für Bankgeschäfte. **
-
Wie haben sich traditionelle Banken angesichts der zunehmenden Konkurrenz von Online-Banken und Fintech-Unternehmen entwickelt?
Traditionelle Banken haben begonnen, ihre digitalen Angebote zu verbessern, um mit Online-Banken und Fintech-Unternehmen zu konkurrieren. Sie haben auch verstärkt in Technologie investiert, um effizienter zu werden und ihren Kunden bessere Dienstleistungen anzubieten. Einige traditionelle Banken haben auch Partnerschaften mit Fintech-Unternehmen geschlossen, um innovative Lösungen anzubieten. **
-
Welche Arten von Bankdienstleistungen bieten traditionelle Banken im Vergleich zu Online-Banken an?
Traditionelle Banken bieten persönliche Beratung vor Ort, Filialen für Ein- und Auszahlungen sowie Schecks und Überweisungen an. Online-Banken bieten hauptsächlich digitale Dienstleistungen wie Online-Banking, mobile Apps und schnelle Überweisungen an. Beide Arten von Banken bieten jedoch üblicherweise Konten, Kredite, Sparprodukte und Investitionsmöglichkeiten an. **
Ähnliche Suchbegriffe für Die-Stornierungsbefugnis-der-Banken
-
Die neue Welt der Banken, Fachbücher von Andreas PfingstenIm Mittelpunkt dieses Sammelbandes stehen die zukünftigen Perspektiven der Bankwirtschaft vor dem Hintergrund der Einführung der Europäischen Bankenunion. Neben der Sorge vor einer Überregulierung der Banken im Euroraum macht die andauernde Niedrigzinssituation die Erzielung der zur Kostendeckung und Stärkung der Kapitaldecke nötigen Überschüsse zu einer weiteren Herausforderung. Die demografische Entwicklung reduziert die Kundenzahlen, während die Digitalisierung die FinTechs als zusätzliche Wettbewerber stärkt. Wie Kreditinstitute mit dieser Situation umgehen und wie die Welt der Banken zukünftig aussehen wird, behandeln die Beiträge in diesem Band. Sie beruhen auf Vorträgen führender Praktiker der Münsteraner Bankentage 2015.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Regulierung der Liquidität von Banken. Ein Konzept zur Regulierung der Liquidität von Banken und dessen Anwendung auf die Schweiz, Taschenbuch vonDie Regulierung Der Liquidität Von Banken. Ein Konzept Zur Regulierung Der Liquidität Von Banken Und Dessen Anwendung Auf Die Schweiz, Taschenbuch Von Patrick Haas, Cuvillier Verlag, 978-3-86955-253-8, Seitenanzahl: 23832,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Nachteile von Direktbanken/Online-Banken?
Ein Nachteil von Direktbanken/Online-Banken ist, dass es keine persönliche Beratung vor Ort gibt. Kunden müssen ihre Fragen und Anliegen telefonisch oder per E-Mail klären. Zudem können manche Menschen das Fehlen einer physischen Filiale als unsicher oder unzuverlässig empfinden. Ein weiterer Nachteil ist, dass es bei einigen Direktbanken/Online-Banken Einschränkungen bei den angebotenen Produkten und Dienstleistungen geben kann. **
-
Sollte man online shoppen oder im Laden einkaufen?
Die Entscheidung, ob man online shoppen oder im Laden einkaufen sollte, hängt von verschiedenen Faktoren ab. Online-Shopping bietet oft eine größere Auswahl und Bequemlichkeit, während der Einkauf im Laden ein persönlicheres Erlebnis und die Möglichkeit bietet, Produkte vor dem Kauf zu sehen und anzufassen. Letztendlich kommt es auf die individuellen Vorlieben und Bedürfnisse an. **
-
Wie hoch ist die Eigenkapitalquote der Banken?
Wie hoch ist die Eigenkapitalquote der Banken? Die Eigenkapitalquote ist ein wichtiger Indikator für die finanzielle Stabilität einer Bank. Sie gibt an, wie viel Eigenkapital eine Bank im Verhältnis zu ihren Gesamtkapital hat. Eine hohe Eigenkapitalquote bedeutet, dass eine Bank weniger abhängig von Fremdkapital ist und somit besser gegen finanzielle Risiken geschützt ist. In der Regel wird eine Eigenkapitalquote von mindestens 8-10% als angemessen angesehen, um eine Bank als stabil zu betrachten. Es ist wichtig, dass Banken ausreichend Eigenkapital halten, um mögliche Verluste abzufedern und die Einlagen der Kunden zu schützen. **
-
Wie unterscheiden sich traditionelle Banken und Online-Banken in Bezug auf ihre Dienstleistungen und Kundenbetreuung?
Traditionelle Banken haben physische Filialen, während Online-Banken nur über digitale Plattformen verfügbar sind. Online-Banken bieten oft niedrigere Gebühren und höhere Zinssätze, während traditionelle Banken persönlichere Beratung und Unterstützung vor Ort bieten. Online-Banken sind oft rund um die Uhr verfügbar, während traditionelle Banken nur zu bestimmten Öffnungszeiten erreichbar sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.